
コラム
【人事・DC担当者に伝えたい!職域金融経済教育のヒント①】会社が金融経済教育をやる意義って?
2026年10月30日
企業型確定拠出年金(企業型DC)は、2001年の確定拠出年金法施行を機にスタートしました。2025年3月末時点で加入者は862万人に達しており、いまや多くの会社にとって重要な福利厚生制度の一つになっています。
一方で、制度が広く普及したからこそ、新たな課題も見えてきました。【図表1】は企業型DC担当者が抱える悩みをまとめたものです。上位には「加入者の制度に対する無関心」「運用に対する意識の低さ」「継続教育の実施に関する事項」が挙げられています。加入者に企業型DCやその運用について関心を持ってもらうこと、そして加入者に必要な教育支援を提供することが、企業型DC担当者の強い問題意識になっている様子がうかがえます。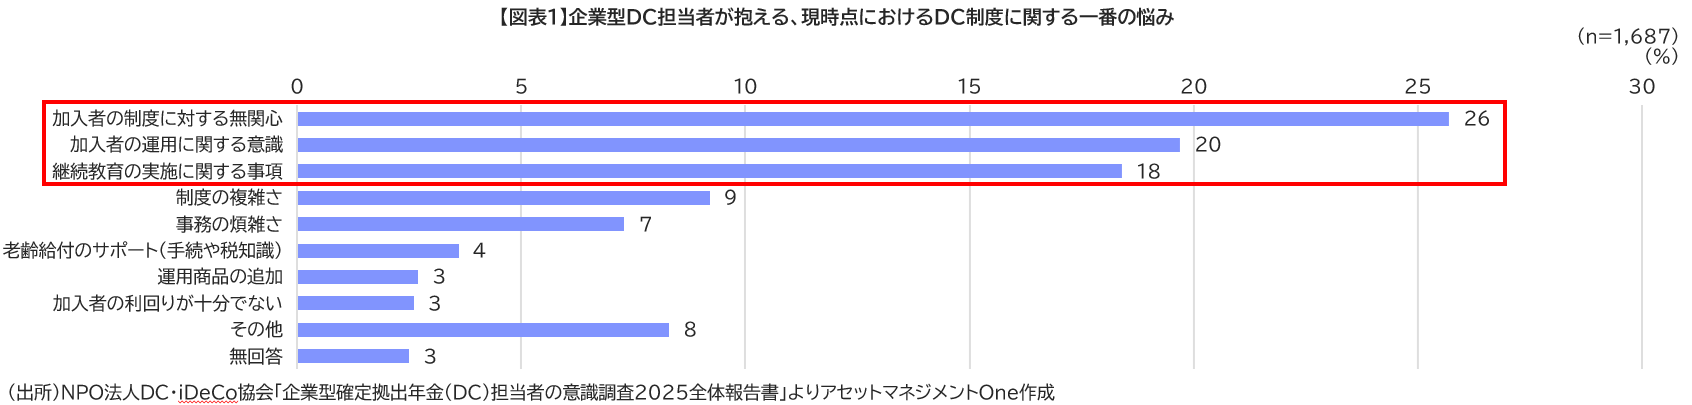
新コラムシリーズ「人事・DC担当者に伝えたい!職域金融経済教育のヒント」では、こうした現場の課題意識に寄り添いながら、企業型DC担当者や人事担当者の皆さまに向けて、職域での金融経済教育に今何が求められているのか、そしてどのような内容や進め方が効果的なのかを考えていきます。第1回は、その出発点として、「会社が金融経済教育に取り組む意義」を整理します。
継続教育は、何のために行われているのか
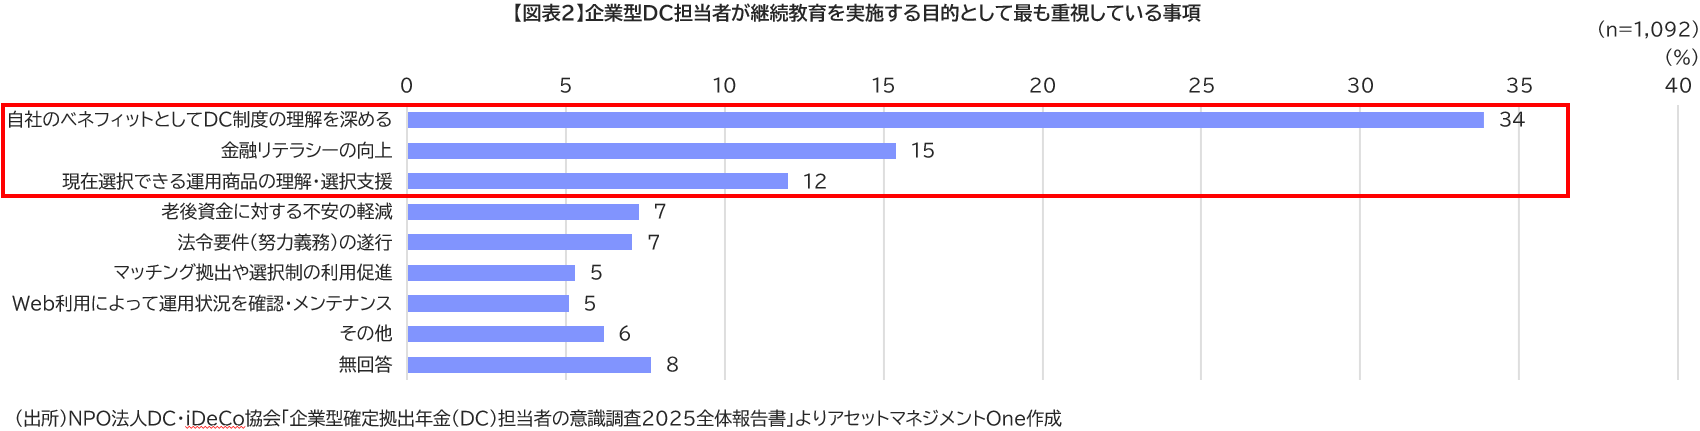
会社はどのような目的で継続教育を行っているのでしょうか。企業型DC担当者に「継続教育を実施する目的として最も重視している事項」を聞いた結果が【図表2】です。上位を占めているのは、以下の3点です。
・自社のベネフィットとしてDC制度の理解を深めること
・金融リテラシーの向上
・現在選択できる運用商品の理解・選択支援
以降では、この3点を手がかりに、職域で金融経済教育に取り組む意義を詳しく見ていきます。
同じ制度の中でも、運用結果に「差」が出始めている
「継続教育の目的」の第3位に挙げられていたのが、「現在選択できる運用商品の理解・選択支援」です。企業型DCの資産額は、加入時期や加入期間、掛金額など、さまざまな要因によって変動します。その中でも、「どの運用商品を選択したか」は、同じ企業型DC制度のもとでも運用結果に差が生じる大きな要因の一つです。
企業年金連合会の「2024年度 企業型確定拠出年金実態調査」によると、調査に回答した各事業主における、制度導入から2024年度までの平均運用利回りの平均値は年率4.7%でした。ただし、これはあくまで平均であり、実際には【図表3】のとおり分布していまます。また、同調査によると、投資信託の配分割合は掛金ベースで平均67%である一方、元本確保型商品のみで運用している加入者の割合は平均23%となっています。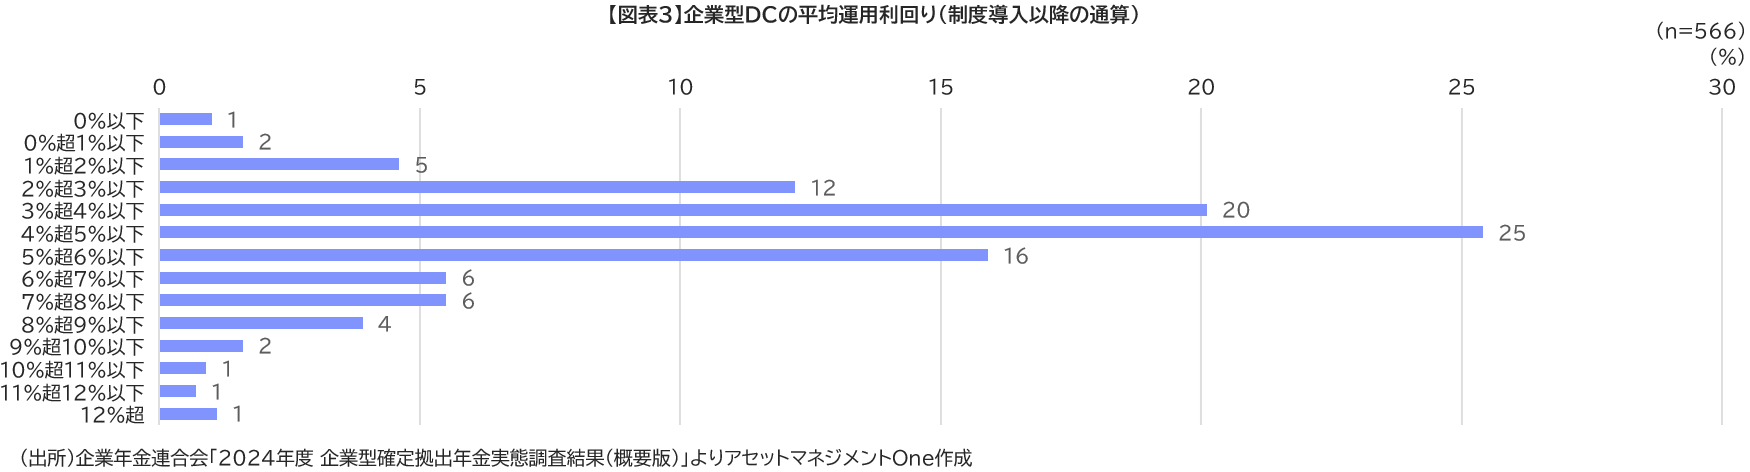
企業型DC担当者の方は、運用利回りがどのように分布しているのか、元本確保型商品に資産が偏っていないかなどを確認すると、自社の従業員が企業型DCを「どの程度活用できているか」を考える手がかりになるでしょう。
積立期間が長くなればなるほど、小さな利回りの違いは無視できません。たとえば毎月5,000円、30年間積立投資を行った場合、年率1%の利回りなら約210万円、年率3%なら約289万円、年率5%なら約408万円になります。もちろん、高いリターンには高いリスクが伴うため、単純に「リターンの高い運用商品を選べばよい」という話ではありません。重要なのは、リスクとリターンの関係や、長期・積立・分散といった資産形成の基本を理解したうえで、一人ひとりが自分の状況や考え方に合った選択ができるかどうかです。
同じ制度を提供していても、その制度を十分に理解し、活用できるかどうかによって、従業員が得られる価値は変わってきます。従業員が企業型DCを活用できるように支援することは、会社が金融経済教育に取り組む大切な意義の一つだと考えられます。
「DCのため」から「人生のため」の金融経済教育へ
「継続教育の目的」の第2位に挙げられていたのが、「金融リテラシーの向上」です。これは、職域における金融経済教育の役割が、企業型DC制度の枠を超えて広がっていることを示しているように思われます。
かつて職域でのお金の教育は、企業年金や財形貯蓄など、会社が提供する福利厚生制度の説明という性格が強いものでした。その後、企業型DCの普及に伴い、「投資教育」が重要なテーマになっていきました。
ただ、制度の仕組みや運用商品について説明するだけでは、必ずしも従業員の行動につながるとは限りません。従業員自身が「なぜ自分に資産形成が必要なのか」「自分は将来どのような生活を送りたいのか」をイメージできていなければ、制度や運用商品の説明を聞いても、それを自分の問題として捉えにくいからです。
まず従業員が、自分の人生や資産形成のゴールを考え、現在地を把握することが必要だと考えます。そのうえで企業型DC制度の内容を知れば、「この制度は自分の目標を実現するためにどう役立つのか」「自分にはどのような運用が合っているのか」を考えやすくなり、適切な商品選択や投資行動へとつながっていきます。職域の金融経済教育は、従業員が自分自身の人生設計を意識して考えるきっかけにもなりえます。
従業員のためであり、会社のためでもある
そして、継続教育の目的として最も重視されていたのが、「自社のベネフィットとしてDC制度の理解を深める」ことでした。【図表4】のとおり、企業型DCを含む退職給付制度は、従業員にとって価値の大きい福利厚生の一つです。制度の充実を適切に伝えることは、自社の福利厚生への理解を深め、採用や人材定着を考えるうえでも重要でしょう。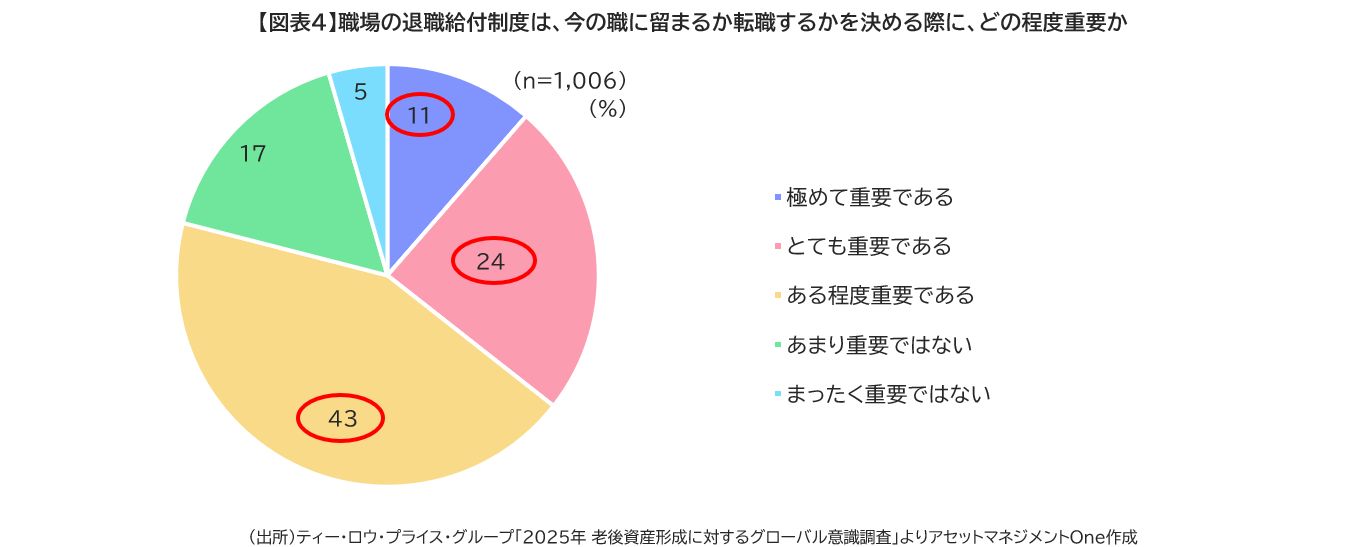
ただし、金融経済教育の役割を「自社制度を説明し、福利厚生の充実を実感してもらうこと」だけに限定してしまうのは、少々もったいないのではないでしょうか。前述した「人生のため」の金融経済教育は、従業員が自分の人生を自分で設計するための自立支援であり、会社が「従業員の現在だけでなく、その先の人生まで大切にしている」ということを伝えるメッセージでもあります。
実際に、【図表5】を見ると、約37%の従業員が、会社が金融経済教育に熱心に取り組むことは、自身のファイナンシャル・ウェルビーイングに対して有意義なものだと回答しています。さらに、約32%の従業員が、会社が金融経済教育に熱心に取り組むことは、会社に対する満足度や帰属意識の向上につながると感じています。この傾向は若年層ほど強くなります。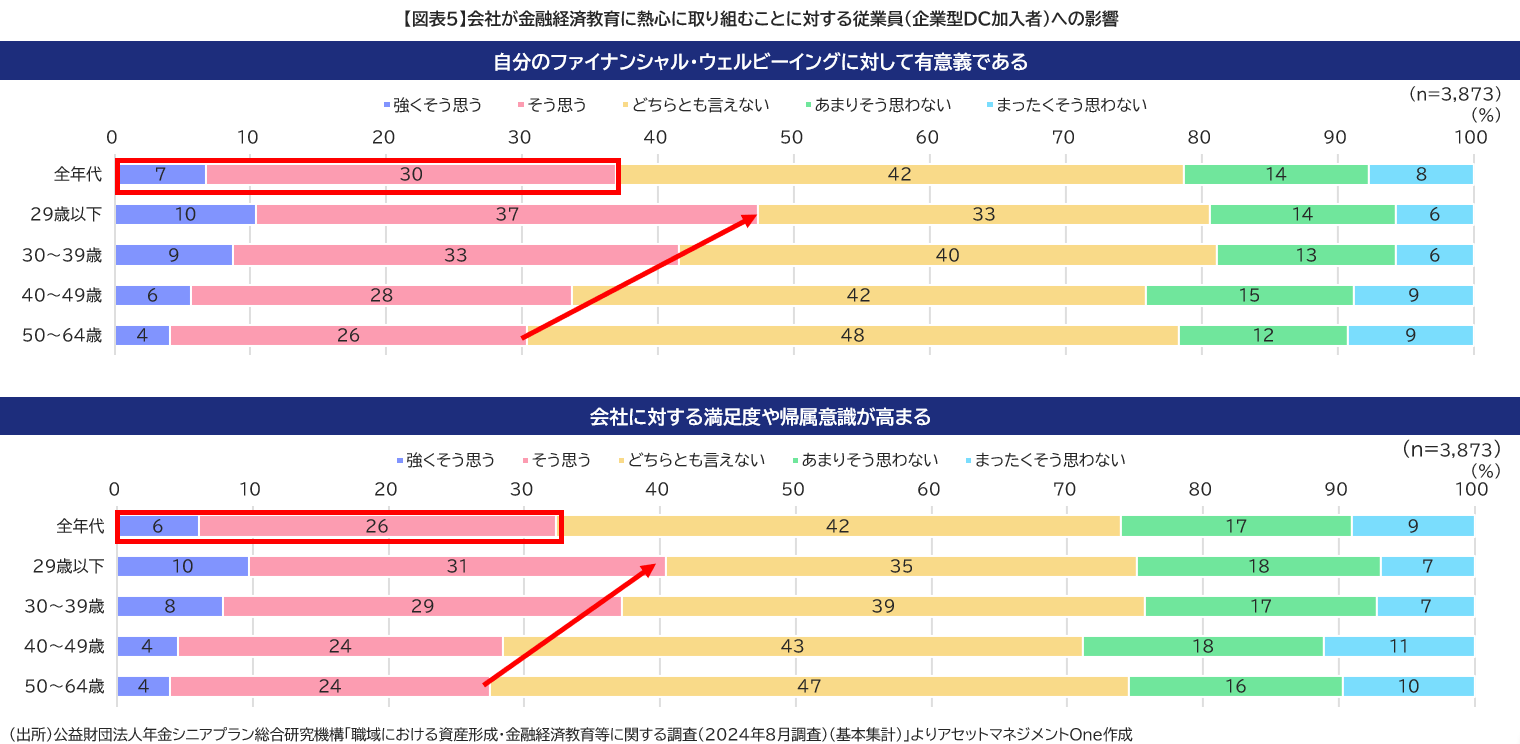
金融経済教育によって価値を得るのは従業員だけではありません。従業員が会社の支援を実感することが、会社への信頼やエンゲージメントにつながり、長い目で見れば会社自身にもプラスの効果をもたらす可能性があります。金融経済教育は会社の持続的な成長を支える施策として意義があると考えられます。
いかがでしたでしょうか。職域で金融経済教育を行う意義は、「従業員が企業型DC等の制度を正しく理解して、自分の人生設計に沿って納得感ある意思決定ができるよう支援すること」であり、その結果として「従業員のウェルビーイングと会社の人的資本価値、双方の向上が期待できること」にあると考えられます。次回以降は、職域の金融経済教育の具体的な内容について考えていきます。
関連記事
資産形成について、
あなたの“お困りごと”をお聞かせください
相談窓口ではあなたの資産形成に関するお困りごとを募集しています。
ご相談に対する回答は、「お困りごと相談」の記事にて、掲載させていただきます。