
コラム
【世の中の動きとお金&マーケット】金利がある世界における社債投資①基本編
2026年10月23日
2026年9月、日本銀行が政策金利の誘導目標を1.25%へ引き上げ、日本でもいよいよ「金利のある世界」が定着しつつあります。長期金利の指標となる10年物国債金利も上昇し、住宅ローン金利の見直しがメディアでたびたび報じられるなど、「金利」という言葉が実生活の話題として戻ってきました。金利が動く世界では、預金だけでなく、「利息収入(インカム)」を得られる商品をどう位置づけるかが、資産形成だけでなく資金管理の面でも重要になります。
このコラムでは2回にわたって、金利がある世界での社債投資の基本と、投資をするうえで留意すべき点を整理します。第1回はまず、「社債とは何か」「なぜ国債より利回りが高くなりやすいのか」「どのように収益が生まれるのか」を、できるだけシンプルに確認していきます。
社債は企業の借金への投資
社債投資とは、民間企業が資金調達のために発行する「借金の証書」に投資することをいいます。株式投資も同じく企業の資金調達を支える手段ですが、株式と社債では、資金を出す側の「立場」がまったく異なります。株式投資の場合、投資家は企業への出資者、すなわちオーナー(の一部)になります。一方、社債投資の場合は企業にお金を貸す債権者です。この違いが、期待できるリターンの形や、負うリスクの種類に直結します。
株式は企業の「将来の成長」への投資といえます。企業の成長や成長期待が高まれば株価は上昇し、大きなリターンにつながる一方、業績悪化や成長期待の後退があれば株価下落という形で損失が生じることもあります。値動きが大きいのは、企業価値への評価が日々変化するためです。
これに対して社債は、企業に対してお金を貸し、あらかじめ決められた利息(クーポン)を受け取り、満期を迎えると元本が返ってくる、という非常にシンプルな構造が基本です。企業が倒産したり法的整理に至らない限り、利息の支払いと元本の返済は契約で定められており、企業の利益が増えたからといって利息が増えることもありません。したがって社債は、株式のように企業の成長を取りに行く商品というより、一定の収入を積み上げる発想の商品と整理するほうが理解しやすいでしょう。
国債より利回りが高い理由は「信用リスク」
では、国債への投資と社債への投資は何が違うのでしょうか。結論からいえば、社債投資は国債よりも積極的に信用リスクを取る分、国債より高い利回り(上乗せ金利)を得られる可能性がある、という点にあります。信用リスクとは、債券の発行体が元本・利息の支払いを契約どおりに履行できなくなるリスクのことです。
国債は国が発行する債券であり、その信用力に支えられて利払い・元本返済が滞るリスクが相対的に低いとみなされます。一方で社債は、優良企業であっても一般に国より信用力が弱いと評価されやすく、その分だけ国債金利に上乗せした利回りが求められます。この上乗せ部分を「信用スプレッド」と呼びます(図1参照)。社債の利回りは、基本的には「国債の利回り+信用スプレッド(上乗せ金利)」ということができるでしょう(厳密には、国債に比べて社債は売買しにくい場合があり、この流動性リスクに対する上乗せ分も利回りに反映されることになります)。
図1:社債の利回りの概念図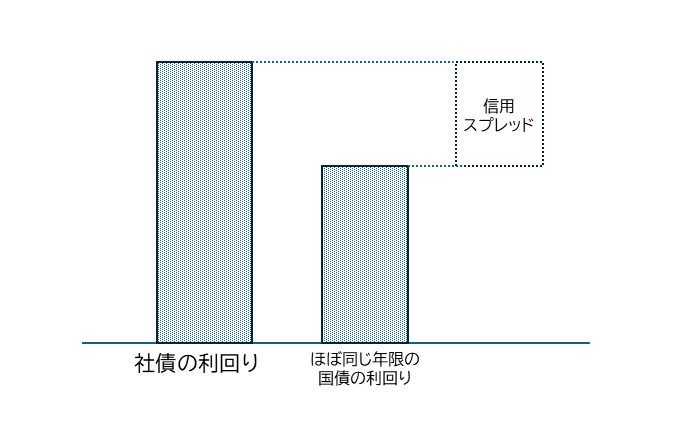
|
※上記はイメージ図であり、すべてを説明したものではありません。 出所:アセットマネジメントOne作成 |
途中売却の場合は「債券価格の変動」に直面
もっとも、「一定の収入が得られて元本が戻ってくる」という説明は、満期まで持ち切ることを前提にした話です。途中で売却する場合、債券価格は市場金利の水準や発行体の信用状態によって変動します。また社債は株式のように取引所で常に同じように売買できるわけではなく、基本的に証券会社との相対取引(店頭取引)となるため、売却時の条件によっては売却損が出ることもあります。
|
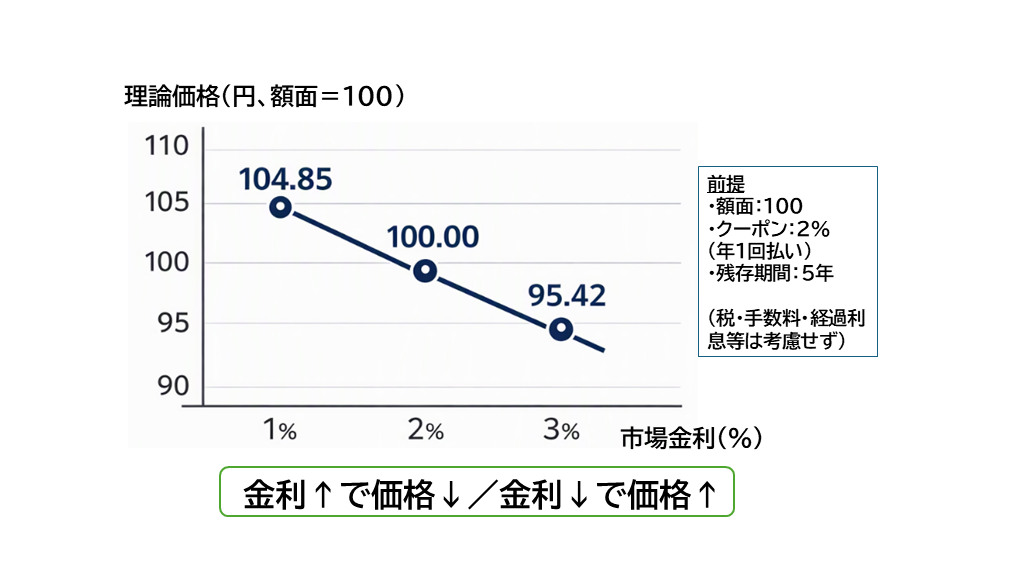
ここで重要なのは、社債の値動きは主に市場金利との関係で説明できる点です。金利が上がると、新しく発行される債券の利回りが相対的に有利になります。その結果、すでに発行されている債券は、同じ価格では買ってもらいにくくなり、価格が下がることになります。逆に金利が下がると、既発債の利回りが相対的に魅力的になり、価格が上がることになります(図2)。社債を買う前に、「満期まで保有する予定なのか」「途中で換金する可能性があるのか」を整理しておくことは、実務上とても重要です。
図2:市場金利と社債価格の関係の具体例
|
「新発債」と「既発債」
社債投資というと、ニュースになる「新発債(新しく発行される社債)」を買うイメージが強いかもしれません。しかし投資家が常に希望どおりに新発債を買えるわけではありません。発行のタイミングは企業側が決めるため、欲しい時期に都合よく出てこないこともありますし、人気が高いと希望額どおりに買えないこともあります。したがって社債投資では、新発債に加えて、すでに発行され市場で売買されている「既発債」も視野に入れることで、選択肢が広がります。
ただし既発債は、市場金利の変化等を反映して購入価格が額面(たとえば100)と一致しないことがあります。額面より安い場合もあれば、額面より高い場合もあります。ここは「利率(クーポン)だけで判断しない」ことが大切で、購入価格と満期までの受取利息、そして償還時に額面が戻ることを合わせて見たうえで、投資として釣り合っているかを確認します。この点は次回、現物社債を選ぶ際の注意点として、もう一段具体的に整理します。
金利のある世界では、社債は「預金の代わり」ではなく、信用リスクを引き受ける対価として利回りを得る金融商品として、あらためて選択肢に戻ってきました。だからこそ最初の一歩は、利回りの高さだけで判断するのではなく、①誰(発行体)に貸すのか、②いつまで(残存期間)貸すのか、③途中で売る可能性があるのかの3点を先に決めることです。この3点が固まれば、社債は「将来の支出に向けて収入を積み上げる」ための道具として使いやすくなります。次回は、社債投資でつまずきやすい注意点を整理し、現物の社債と債券型投資信託(ETFを含む)のどちらが自分の目的に合うのか、判断の軸を具体的に確認していきます。
関連記事
資産形成について、
あなたの“お困りごと”をお聞かせください
相談窓口ではあなたの資産形成に関するお困りごとを募集しています。
ご相談に対する回答は、「お困りごと相談」の記事にて、掲載させていただきます。