
コラム
【世の中の動きとお金&マーケット】金利がある世界における社債投資②応用編:現物投資と債券型投資信託
2026年11月13日
社債投資で留意すべき4つのポイント
社債は「利息がもらえる」一方で、見落とすと損失につながりやすい論点があります。ポイントは大きく4点です(表1参照)。
第一に信用リスクです。発行体の業績悪化や資金繰りの悪化が起きれば、利息や元本が契約どおりに支払われない可能性があります。発行体の信用リスクを示す指標として信用格付けがあり、社債を選ぶ際の参考にできます。格付けは信用力の目安にしつつ、利回りが高い社債ほど「なぜ高いのか」を考えておくことが重要です。
第二に金利リスクです。市場金利が上昇すると、既に発行されている債券は相対的に魅力が低下し、価格が下がりやすくなります。満期まで保有するなら途中の価格変動は評価上のブレにとどまりやすいですが、途中売却をすると損益が確定してしまいます。社債投資は「いつまで持つか」を決めることが、リスク管理の第一歩になります。
第三に流動性リスクです。社債は株式のように基本的にいつでも市場で売買できるとは限りません。売却したいタイミングで買い手が付きにくい、あるいは証券会社提示の価格が想定より不利になる、といったことが起こり得ます。「途中で現金化するかもしれない資金」を社債に振り向ける場合、このリスクは特に重要です。
第四に条件(条項)のリスクです。劣後(返済順位が低い)、繰上償還(発行体側の判断で満期よりも前に元本が返済される)、担保の有無など、条件次第で投資家の立場は変わります。初心者ほど「仕組みが複雑なものは避ける」と考えると、このリスクを抑えることができるでしょう。
表1:社債投資で留意すべきリスク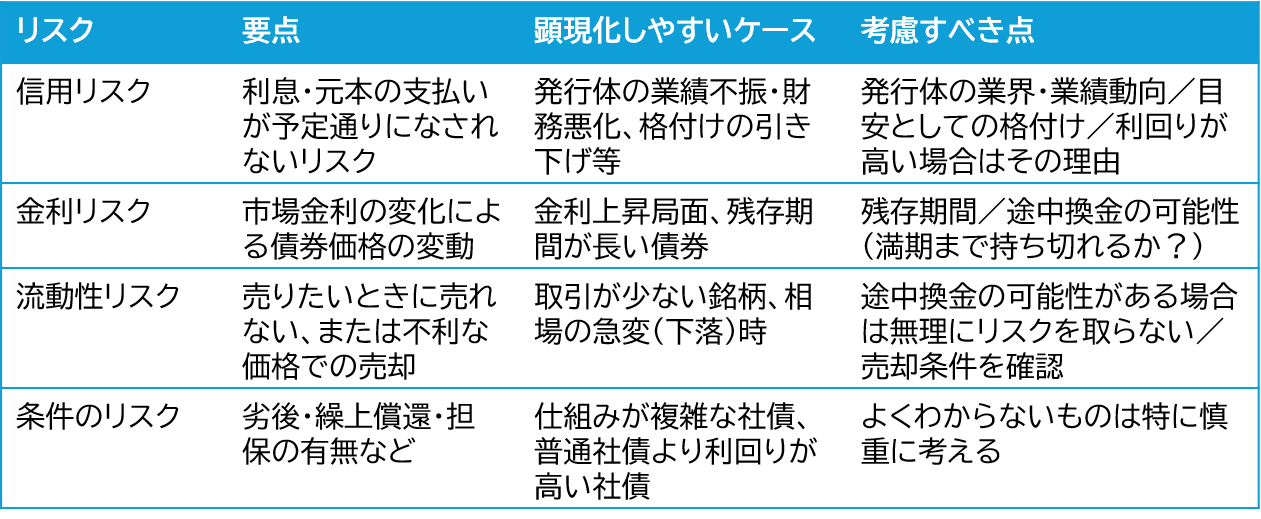
出所:アセットマネジメントOne作成
同じ発行体でも「社債は別商品」
もう一つ指摘しておきたいのは、発行体が同じ企業であっても、社債は1本1本が別の商品だという点です。満期(残存期間)が違えば金利変動の影響の受け方が変わりますし、劣後の有無や繰上償還条項の有無によって投資家が負うリスクや想定運用期間も変わり得ます。さらに実務的には、発行時期によって市場金利の水準が異なるため、同じ企業の社債でもクーポンが異なることが珍しくありません。そのため、たまたま満期が近い(あるいは満期が同じ)社債であっても、クーポンの違いを埋めるように取引価格が変わり、片方が額面より上、もう片方が額面より下の価格で取引される、といったことも起こります。「○○社の社債だから一括りに同じもの」と考えるのではなく、「この社債はどんな条件で、どんな利息で、いつ償還されるのか」を確認する姿勢が大切でしょう。
現物社債と債券型投資信託:同じ債券でも「運用の中身」は別物
ここからが、多くの方が迷いやすい点です。現物社債と債券型投資信託は、どちらも債券に投資しますが、投資家が体験する値動きやお金の増え方は同一ではありません。
現物社債の特徴は、満期があり、満期まで保有すれば受取利息と償還が見通しやすいことです。一方で、社債の利息は通常、口座に現金として入金されます。これを自分で再投資しない限り、増え方は基本的に単利になり、投資信託のように自動的な再投資による複利効果は働きにくい点に注意が必要です。税制面では、本稿執筆時点で社債はNISAの対象外である点にも注意が必要です。
また、既発債を購入する場合は価格の見方が重要です。既発債は額面どおりの価格で買えるとは限らず、額面以上(プレミアム)で取引されることもあれば、額面未満(ディスカウント)で取引されることもあります。いずれの場合も、満期(償還)時に戻ってくる元本は多くの場合「額面」なので、購入価格だけを見ると差損・差益が出るように見えます。しかし投資としては、受け取る利息と合わせて収支がならされるため、最終的には満期まで保有した場合の「利回り」で評価するのが基本です。特に額面未満で取引されているケースは、「クーポンが低く、市場で求められている利回りに届かない分、価格が下がって調整されている」と考えると理解しやすいでしょう。
債券型投資信託(ETFを含む)は、多数の債券に分散投資しやすく、少額から始められる点が大きな利点です。そして重要なのが、ファンドが受け取った利息等をファンド内で再投資する設計が多く(分配を出すタイプか、内部留保を重視するタイプかで差はあります)、結果として再投資による複利効果が期待できることです。加えて、NISAの対象となる債券型投資信託もありますので、商品によっては非課税枠で債券投資を行える可能性があります。
もっとも、債券型投資信託には別の注意点があります。投資信託は日々基準価額が変動し、金利上昇局面では債券価格の下落が基準価額に反映されやすいという意味で、投資家は価格変動リスクを直接受けることになります。「利息があるはずなのに基準価額が下がる」ということが起こり得ます。また信託報酬などのコストが継続的にかかる点も、現物社債との違いとして理解しておく必要があるでしょう。
表2:現物社債と債券型投資信託の比較
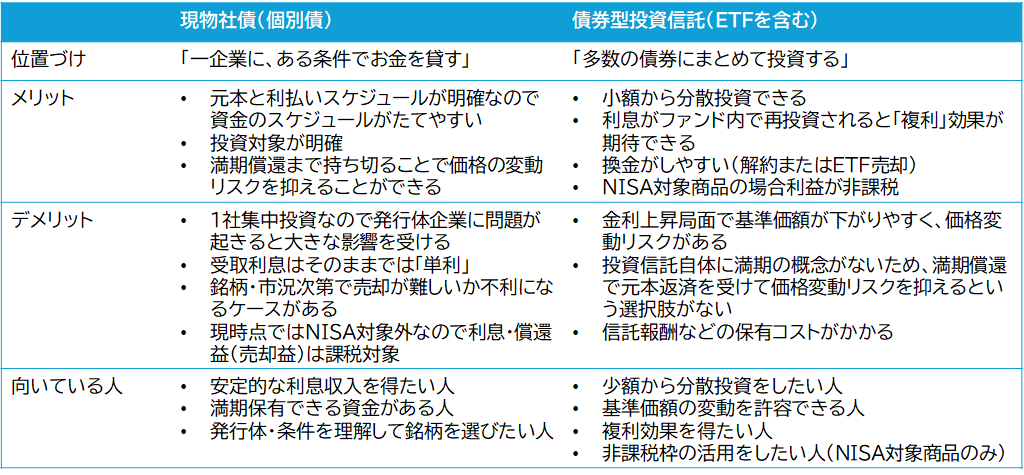
出所:アセットマネジメントOne作成
関連記事
資産形成について、
あなたの“お困りごと”をお聞かせください
相談窓口ではあなたの資産形成に関するお困りごとを募集しています。
ご相談に対する回答は、「お困りごと相談」の記事にて、掲載させていただきます。