
コラム
【調査を読み解くシリーズ】こどもNISAの資金、どう準備する?
2026年10月02日
「調査を読み解く」シリーズの第16回です。いよいよ「こどもNISA」がスタートします。2026年10月からは口座開設の事前受付を開始する金融機関がみられるなど、2027年1月の制度開始に向けた動きが活発になっています。
本シリーズでもこれまで2回、「こどもNISA」をテーマとしてとりあげましたが、制度開始を目前に控えた今回は、こどもNISAの具体的な活用法として、次の2つのパターンを紹介したいと思います。
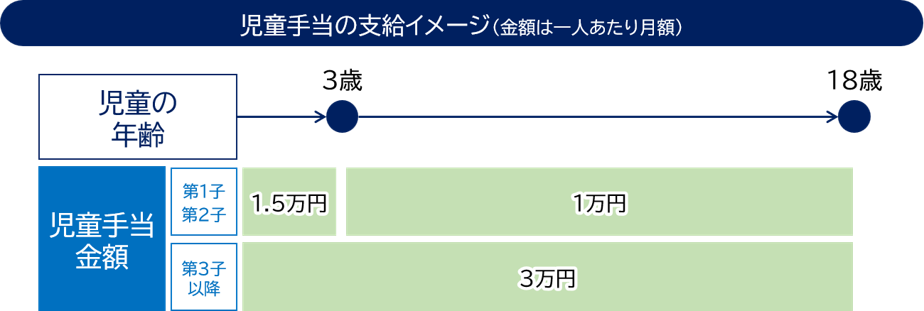
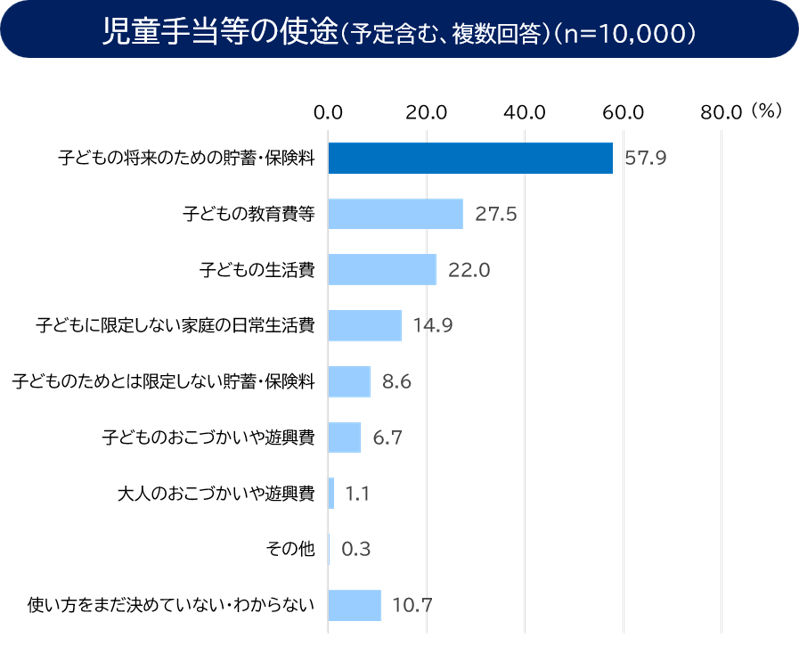
① 親から子どもへ - 児童手当の活用
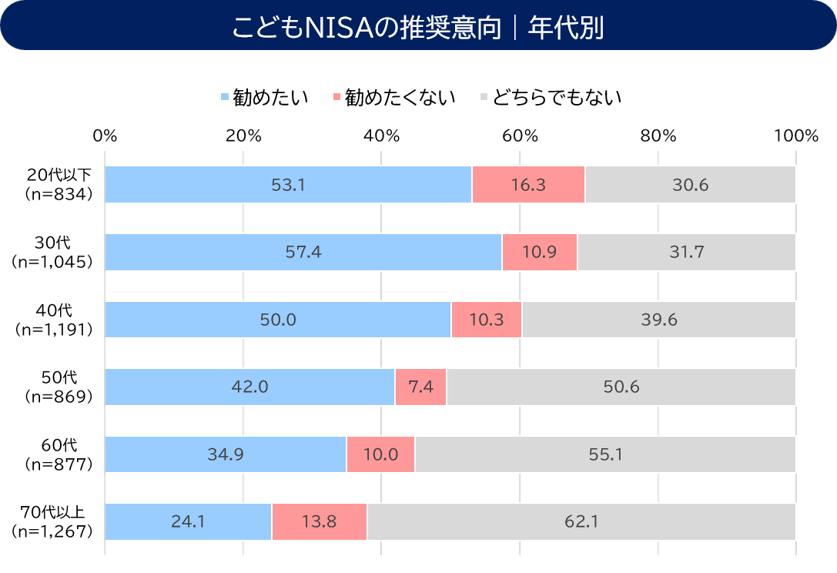
【図表1】は、2025年に新NISAを利用した人(金融商品を購入した人)に対し、こどもNISAが始まった場合に子や孫へ口座の開設を勧めたいかを尋ねた結果です。
|
【図表1】
|
② 祖父母から孫へ - 生前贈与機能が付いた保険の活用
次に、祖父母が孫の将来のために資金を準備する場合を考えたいと思います。
【図表1】に戻ると、孫がいる年代と考えられる「60代」や「70代以上」でも、4人に1人から3人に1人程度がこどもNISAを「勧めたい」と回答していました。
中には、口座開設を勧めるだけでなく、孫のために資金面でサポートしたいと考える祖父母もいるのではないでしょうか。その際の選択肢の一つとして注目したいのが、「生前贈与機能付き保険」です。
こどもNISAの年間投資枠は60万円、非課税保有限度額は600万円です。例えば、祖父母が年間投資枠である60万円を10年にわたって、孫へ生前贈与する場合を考えてみたいと思います。
贈与税の基礎控除額は受贈者1人あたり110万円であるため、この場合、他に贈与がなければ贈与税は発生しません。ただし、定期贈与や名義預金とみなされるリスクを避けるため、一般的には「贈与契約書」を作成することなどが望ましいとされています。また、10年間毎年継続して、孫の口座に資金を振り込む手間もかかります。
こうしたリスクや手間を軽減するために有効な選択肢の一つが、生前贈与機能付き保険です。この保険では、保険会社からの支払通知が「贈与の記録」となり、贈与契約書を個別に作成する必要がなくなります。また、毎年決まった時期に受贈者の口座に資金が振り込まれるため、振込手続きを忘れる心配もなく、手間もかかりません。
孫への生前贈与を検討している方は、このような保険商品も選択肢の一つとして考えてみてはいかがでしょうか。
2027年1月から、こどもNISAがスタートします。新たな制度が始まるタイミングなどは、ライフプランやマネープランを見直す良い機会でもあります。
ぜひ、こどもNISA口座を実際に開設するタイミングで、子どもの将来の生活費や教育費について改めて考えてみるとともに、ご家庭全体のライフプランについても考えるきっかけにしていただければと思います。
関連記事
資産形成について、
あなたの“お困りごと”をお聞かせください
相談窓口ではあなたの資産形成に関するお困りごとを募集しています。
ご相談に対する回答は、「お困りごと相談」の記事にて、掲載させていただきます。