
コラム
「投資の基本と実践」の土台
2026年09月25日
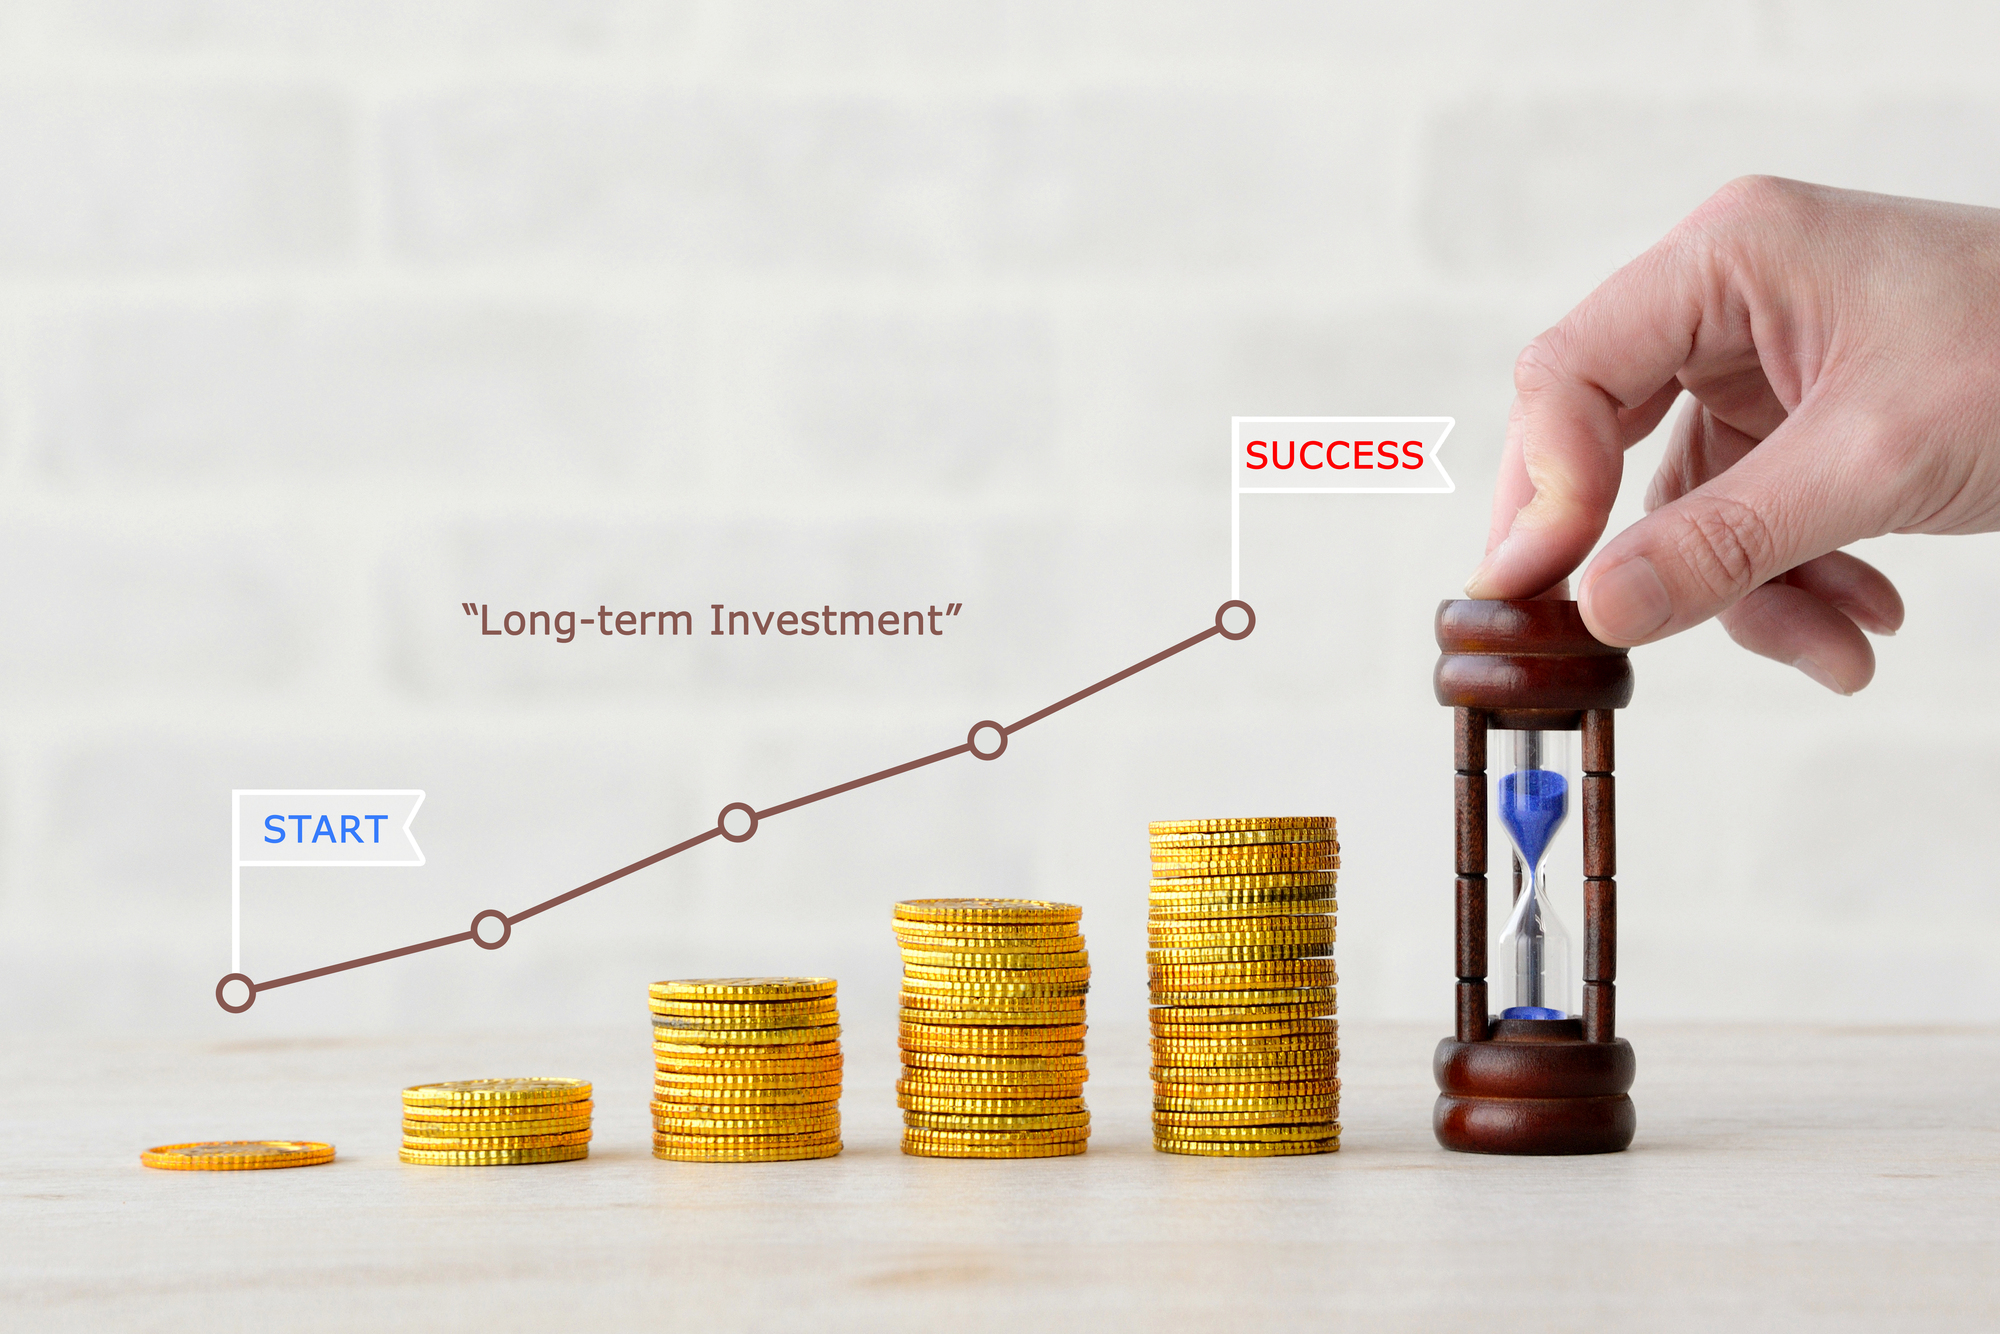
今回が「投資の基本と実践」シリーズの最終回です。最終回では、投資を長く続け、結果につなげるために欠かせない「土台」について整理します。投資の成否は、知識だけでは決まりません。多くの人にとって、投資を成功に導く鍵は、①健全な消費習慣、②冷静な投資判断ができる環境づくり、③心身の健康の3点だと考えます。
健全な消費習慣
投資の世界では利回りが注目されがちです。しかし、資産形成でより現実的に効いてくるのは、利回りそのものよりも毎月、投資に回せるお金を安定的に確保できるかどうかです。そして、この確保力は収入の大小だけでなく、消費習慣に強く左右されます。 投資が続かない理由は、マーケットの変動だけではありません。想定外の出費が重なったり、固定費が膨らんだままだったりして、結果的に「積立を続ける余力」が失われるケースが多いのです。投資の継続性は、家計管理で決まる面が大きいといえます。ポイントは、無理に我慢することではなく、ストレスが少ない形で“自然に投資資金が残る仕組み”を作ることです。
給与天引きなどで貯蓄・投資資金を先取りする
給与天引きや口座引き落としで、給料日直後に自動で積立されるようにします。意思の力に頼らず、手間も減り、投資の原資が確保できます。「使って残ったら投資」では、なかなか残らないのが現実です。
ただし「保有資産額が大きい=リスク許容度が高い」とは限りません。数年以内に使う予定がある資金は“減らせない資産”であり、大きな変動を受け入れにくいからです。逆に、当面使う予定がなく長期運用できる資金は変動を受け入れやすいため、株式など時間を味方にできる資産の保有が可能です。
固定費を見直す
通信費、保険、サブスク、住宅費、車の維持費などの固定費は、合理的に見直せれば効果が長続きします。惰性で続けている契約を解約・削減したり、同等のサービスでより安いプランへ変更したりして、生活の満足度を大きく落とさずに余力を作ることを目指します。手間はかかりますが、乗り越えれば効果が積み上がります。
昇給分の一部を「自動で投資」に回す
昇給があったとき、増えた分をすべて消費に回さず、一部を投資に回す方法も有効です。手取りの増加は感じながら、資産形成も進むため、心理的な負担が小さくなります。 資産形成は、将来の自分に仕送りをする行為です。仕送りを続けるには、健全な消費習慣と、それを支える仕組みが土台になります。
冷静な投資判断ができる環境づくり
冷静な判断と感情的な判断では、冷静な判断の方が良い結果になる確率が高いと考えます。しかし、投資を始めてみると、投資した資産の価格は日々動き、マーケットが荒れるとニュースも刺激的になります。その結果、「うれしい」「悔しい」「不安」といった感情が強まり、長期のつもりが短期売買になってしまうことがあります。この“ブレ”を減らすには、環境や仕組みづくりが有効です。
ゴールとそれに対応した資産配分を決める
まず、投資のゴール(例:老後資金、教育資金、住宅資金など)を具体化し、そのゴールに合う資産配分と投資対象を決めます。迷いそうな局面では、「何のための投資か」「自分は長期を前提にしているか」をゴールから逆算して確認してください。ゴールが明確だと、マーケットのノイズに振り回されにくくなります。
(ご参考:【投資の基本と実践⑭】ゴールベースアプローチ|未来をはぐくむ研究所、【投資の基本と実践⑬】資産配分を決める|未来をはぐくむ研究所)
投資をギャンブルにしないルールを作る
「予想が当たって儲かる」投資は楽しい一方で、感情のブレが大きくなるとギャンブルと紙一重です。長期・積立・分散投資を軸にするなら、例えば次のようにルールを決めておくことをおすすめします。
・毎月○日に積立する(できれば給与天引きや口座自動引き落とし)
・暴落局面でも積立は止めない ・売却は「目的(教育・住宅・老後)に必要なとき」に限る
・見直し(リバランスなど)は年1回など、頻度を決める
しかし、長期投資は単調に感じることもあります。どうしても個別株などを試したい場合は、損をしても「学びの範囲」と割り切れる金額上限を先に決め、長期・積立・分散投資の土台とは分けて管理すると良いと考えます。
(ご参考:【投資の基本と実践⑮】投資のリスク許容度を考える|未来をはぐくむ研究所)
税制優遇の仕組みを使う
資産形成は、現在の消費を抑制して、将来のためにお金を備える行動であるため、現在の消費の抑制というストレスがかかります。そのストレスを軽くする一助が、税制優遇という「お得感」があるNISAやiDeCoの活用です。
特に、NISA(つみたて投資枠)とiDeCoは長期・積立・分散投資に適した仕組みです。
投資からの利益が非課税になるNISA(つみたて投資枠)は現在の制度では年間120万円(成長投資枠を含めると360万円)まで投資可能で、掛金が所得控除になるiDeCoは2026年12月からは月6.2万円(企業型DCや確定給付企業年金などを合計した上限)まで拠出できますので、資産形成には十分な金額になります。
そして、「予想したものが当たって、儲かる」投資は、NISAの成長投資枠の範囲内(金額および投資対象)で行うことをルールにすれば、想定外の大きな失敗は回避できると考えます。
(ご参考:【投資の基本と実践⑩】「長期・積立・分散」投資の仕組みの活用|未来をはぐくむ研究所)
心身の健康
セミナーなどで「資産形成に成功するにはどうすればよいですか?」と聞かれることがあります。筆者は迷わず、心身の健康(コンディション)を維持することと答えます。長期・積立・分散投資を軸にするなら、なおさらです。理由は大きく3つあります。
長期で考え、冷静に判断するため
体調が悪いと、人は短期志向になりやすく、不安が増幅し、衝動的な行動を取りがちです。マーケットが荒れている局面ほど、コンディションの差が判断の差になります。
(ご参考:【投資の基本と実践⑥】長期投資を理解する|未来をはぐくむ研究所)
積立を続ける“土台”(収入と生活の安定)になるため
|
健康は、働く力や生活の安定と直結します。医療費の増加や休職による収入減は、積立の継続を難しくします。長期投資は時間を味方にしますが、時間を活かすには、継続するための心身の健康が必要です。 (ご参考:【投資の基本と実践⑦】積立投資を理解する|未来をはぐくむ研究所)
|
分散投資を続ける「学ぶ力・好奇心」を支えるため
|
分散投資では、株式・債券の知識や内外の経済環境などを理解しながら自分に合う選択肢を探す必要があります。その過程では、少なからず学びが必要です。学ぶ意欲や好奇心も、結局は心身の健康が土台になります。 (ご参考:【投資の基本と実践⑧】分散投資を理解する|未来をはぐくむ研究所)
「投資の基本と実践」のシリーズは今回で終了しますが、いかがでしたでしょうか。資産運用の「運用」という字は「『運』を『用』いる」と書きます。儲けた時も損をしたときも「運を用いた」と思う余裕も必要です。マーケットの動きに対する一喜一憂を減らして、自分で決めたゴールに向かって長期・積立・分散投資を淡々と続けることが、基本であり、実践だと考えます。そのために必要なのが、「消費習慣」「環境づくり」「健康」という土台です。 |
関連記事
資産形成について、
あなたの“お困りごと”をお聞かせください
相談窓口ではあなたの資産形成に関するお困りごとを募集しています。
ご相談に対する回答は、「お困りごと相談」の記事にて、掲載させていただきます。