子どもの未来には、たくさんの楽しみがあります。
その一方で、将来にはまとまったお金が必要になる場面も。
進学、習い事、留学、ひとり暮らし、社会に出る準備。
「こどもNISA」は、子どもの将来に向けて、
親子で少しずつお金を育てていくための制度です。
このサイトでは、親子で一緒に読みながら、こどもNISAのしくみ、
教育費、積立投資、贈与税のポイントを学んでいきます。
- なお、本ページは2026年9月末時点で作成しており、制度については今後変更になる場合があります。
こどもNISAの対象年齢、投資できる金額、18歳になった後のしくみがわかります。
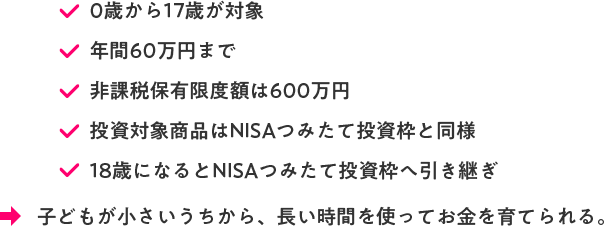
こどもNISAは、子どもの将来のために、子ども名義で積立投資ができる制度で2027年1月から始まる予定です。投資で得られた利益に税金がかからないため、長い時間をかけてお金を育てやすくなります。
対象は0歳から17歳までの子どもです。年間で投資できる金額は60万円、非課税で持てる金額は600万円までとなる予定です。18歳になると、NISAのつみたて投資枠へ引き継がれます。

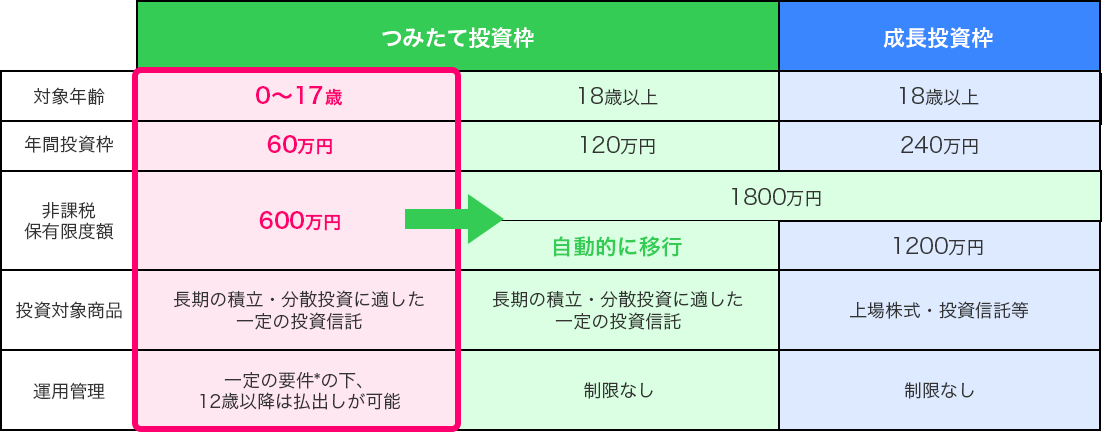
- 資金の使途が子のためのものであり、子が払い出しに同意したことを示す書面とともに、親権者等(口座管理者)が申請書を金融機関に提出する。
- 出所:金融庁の情報をもとにアセットマネジメントOne作成
こどもNISAは、親だけが利用するものではありません。子どもと会話をしながら制度について知っていけば、親子でお金のことを学ぶきっかけになります。
ジュニアNISAとはどう違う?
以前は、未成年者向けの制度として「ジュニアNISA」がありましたが、現在は新しい口座の開設を終了しています。これに代わる新たな制度として予定されているのが、こどもNISAです。
大きな違いは、非課税で保有できる期間が無期限となり、18歳になると大人のNISAへ自動的に引き継がれるようになることです。また、一定の条件を満たせば、12歳以降に資金を引き出せるしくみも予定されており、より長く使いやすい制度として設計されています。

こどもNISAは、0歳から長期の資産づくりを始められる投資非課税制度です。
子育てでお金が必要になる時期と、早めに準備する理由がわかります。
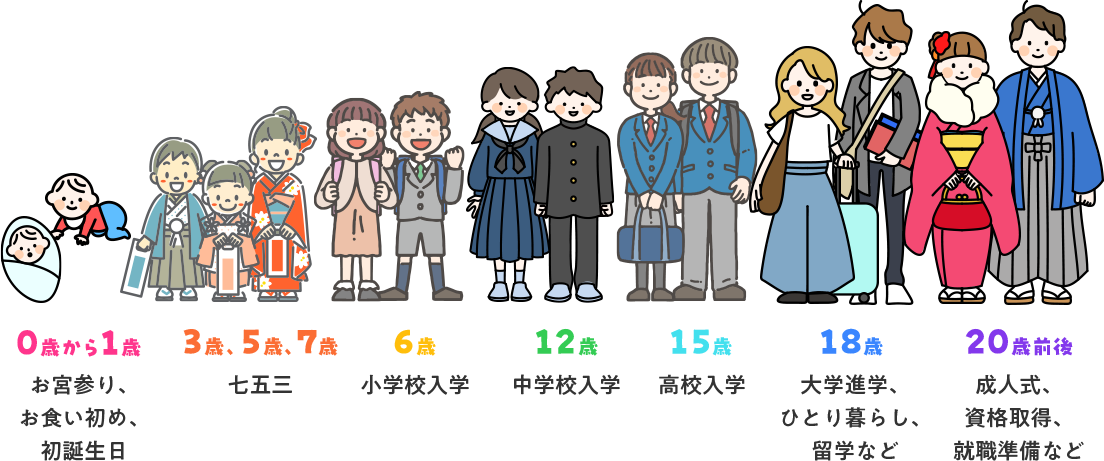
子どもが成長するまでには、七五三や習い事、受験、大学進学、成人式など、さまざまなイベントがあります。どれも子どもの成長を感じられる大切な機会ですが、その節目ごとにお金の準備も必要です。
なかでも教育費は大きな割合を占め、幼稚園から大学までの合計が1,000万円以上になることもあります。必要な金額は、国公立と私立のどちらに進むか、大学でどの学部を選ぶかによって大きく変わります。

| 教育費 | 幼稚園 | 小学校 | 中学校 | 高校 | 大学 | 合計 |
|---|---|---|---|---|---|---|
| 公立 | 55万円 | 220万円 | 162万円 | 175万円 | 282万円* | 894万円 |
| 私立 | 101万円 | 1,014万円 | 444万円 | 338万円 | 583万円 | 2,480万円 |
- 公立と国立の平均値
- 高校は全日制、大学は昼間部の金額です。また、大学は4年間で計算しています。
- 上記は一例であり全てを網羅するものではありません。
- 出所:文部科学省「国公私立大学の授業料等の推移」「令和5年度子供の学習費調査」、日本学生支援機構「令和6年度学生生活調査」のデータをもとにアセットマネジメントOne作成、「国公私立大学の授業料等の推移」は令和5年度の数値を使用
教育費は、一度に全部払うものではありません。でも、入学金や受験費用など、まとまったお金が必要になるタイミングがあります。だからこそ、子どもが小さいうちから少しずつ準備しておくことが大切です。
預金だけでなく、こどもNISAを使った積立投資も、将来のお金づくりの選択肢になります。
教育費は、必要になる時期を知り、早めに少しずつ準備することが大切です。
投資を始める年齢によって、18歳時点の運用結果がどう変わるかを確認できます。
こどもNISAに限らず、投資では時間を味方にすることが大切です。早く始めるほど運用する期間が長くなり、その効果が高まることが期待されます。
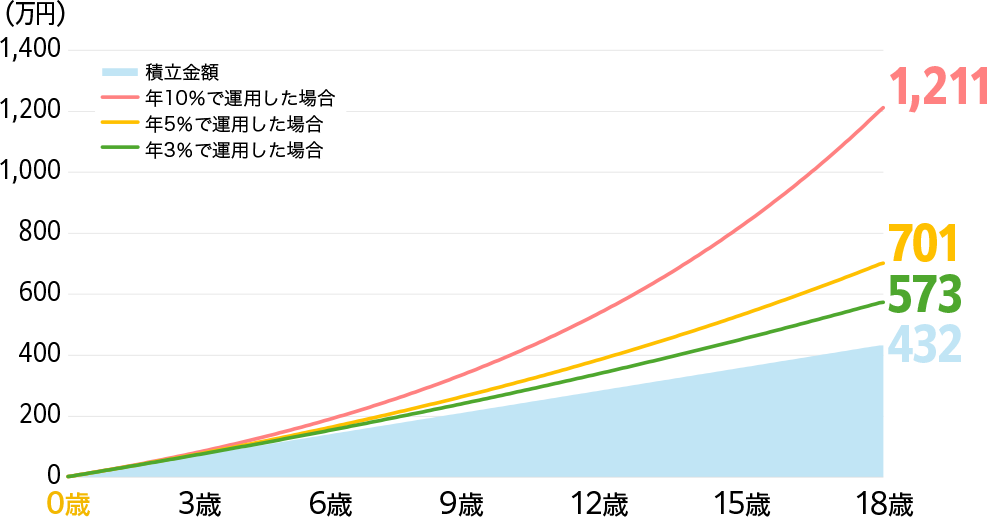
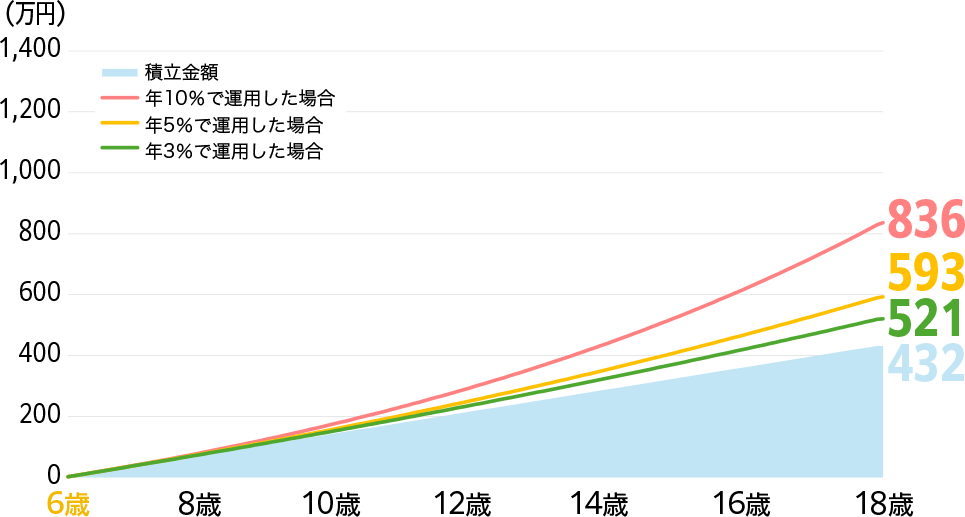
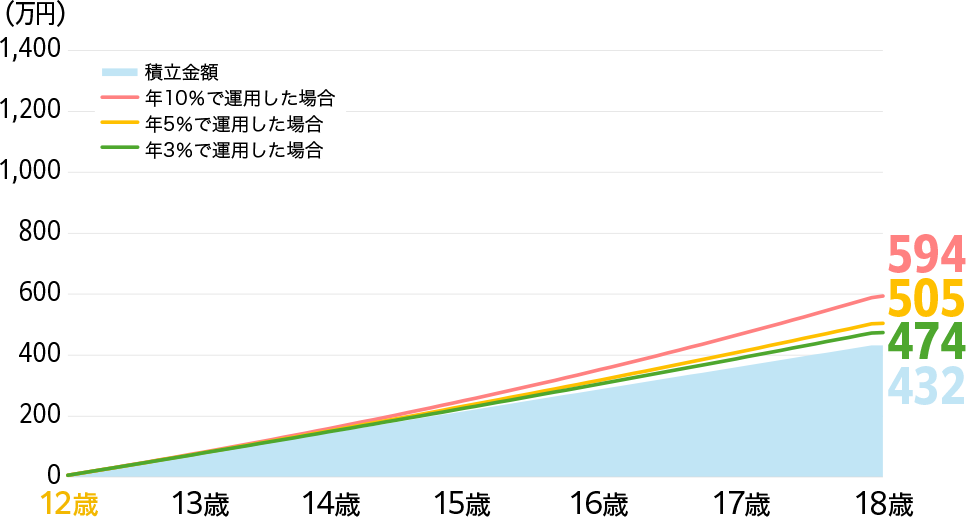
実際に18歳までの運用シミュレーションで比較してみましょう。ここでは、利回りの想定を年率3%、5%、10%として、18歳まで運用する場合を考えます。



毎月2万円、18年間で
合計432万円を積立投資
- 上記は手数料等の費用は考慮していません。
- 上記はシミュレーションであり、将来の運用成果等を示唆・保証するものではありません。
毎月3万円、12年間で
合計432万円を積立投資
- 上記は手数料等の費用は考慮していません。
- 上記はシミュレーションであり、将来の運用成果等を示唆・保証するものではありません。
毎月6万円、6年間で
合計432万円を積立投資
- 上記は手数料等の費用は考慮していません。
- 上記はシミュレーションであり、将来の運用成果等を示唆・保証するものではありません。

早く始めるほど、時間が味方になる
投資額の合計が同じでも、開始が0歳と12歳(中学1年生)とでは、運用期間が大きく異なり、その分運用結果も異なります。運用期間が長いと「複利効果」が高まり、より大きな利益が期待できます。
もちろん、投資は必ず利益が出るものではありませんが、長く続けることが投資の大事なポイントであることは確かです。
下のグラフは、過去18年間、代表的な投資資産で運用した場合のシミュレーション結果です。「過去のデータでは、この資産に投資すると、大体このくらいの結果になったんだな」という感覚をつかむための参考にしてみてください。

毎月2万円、18年間で合計432万円を積立投資
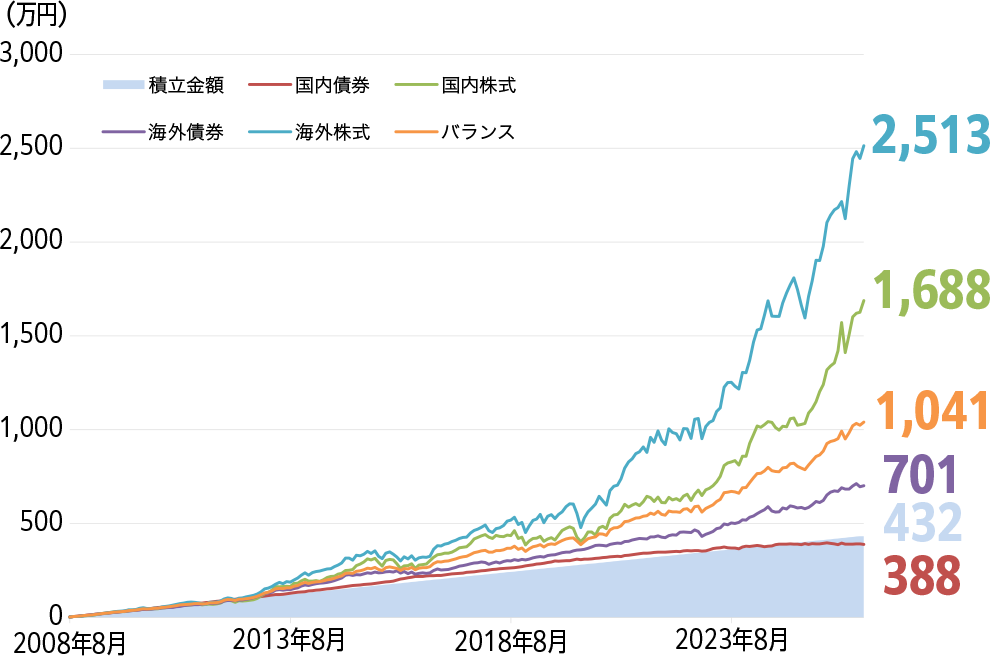
- 2008年8月末~2026年8月末(月次)
- 国内債券:NOMURA-BPI総合、国内株式:東証株価指数(TOPIX)(配当込み)、海外債券:FTSE世界国債インデックス(除く日本、円ベース)、海外株式:MSCIコクサイ・インデックス(円換算ベース、配当込み)、バランス:上記4資産に均等投資(月次リバランス)
- 上記は税金等の諸費用は考慮していません。また、投資家のみなさまは各指数に直接投資することはできません。
- 上記は過去の情報をもとにした試算であり、将来の運用成果等を示唆・保証するものではありません。
- 出所:ブルームバーグのデータをもとにアセットマネジメントOne作成
↓利回りや積立金額、運用期間を変えてシミュレーションをしたい方はこちら↓
「複利効果」ってなに?
複利効果とは、投資で増えた利益を元のお金に加えて、その合計をさらに運用することで、お金が増えやすくなる効果のことです。
たとえば、10万円を運用して1万円の利益が出た場合、次は10万円ではなく、11万円を運用します。すると、元のお金だけでなく、増えた1万円からも新たな利益が生まれる可能性があります。
この積み重ねを長く続けるほど、複利効果は大きくなります。
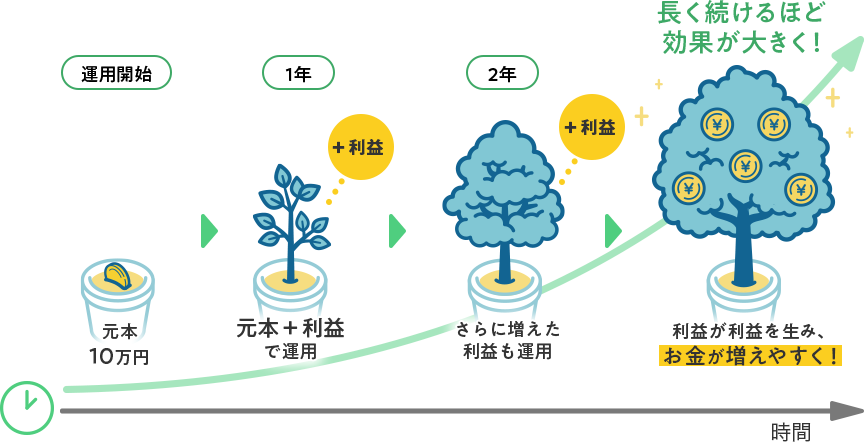
- 上記はイメージであり、将来の運用成果等を示唆・保証するものではありません。
積立総額が同じでも、早く始めるほど運用期間を長く取れ、その分有利に働くことが期待されます。
親や祖父母がお金を出すときに確認したい、贈与税の基本がわかります。
こどもNISAでは、親や祖父母が子どものためにお金を用意することが多いと考えられます。そのときに知っておきたいのが「贈与税」です。
贈与税とは、だれかからお金や財産をもらったときにかかることがある税金です。こどもNISAだからといって、贈与税を気にしなくてよいわけではありません。
・年間110万円がひとつの目安
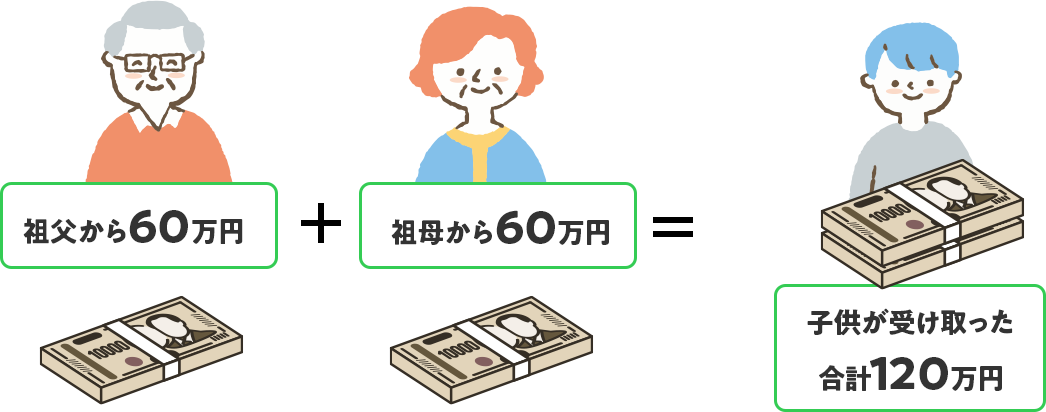
1年間に子どもが受け取った贈与の合計が110万円以下であれば、原則として贈与税はかかりません。
この110万円は、贈与した人ごとではなく、受け取った子どもごとに計算します。たとえば、同じ年に祖父から60万円、祖母から60万円を受け取ると、合計は120万円です。贈与する人が複数いる場合も、すべてを合計して確認しましょう。
・子どもの財産として管理する
こどもNISAの資産は、子どもの将来のためのお金です。親や祖父母から資金を受け取った場合は、だれから、いつ、いくら受け取ったのかを記録し、子どもの財産として管理しましょう。
親子でお金の目的について話しておくことも大切です。「進学のため」「将来の夢をかなえるため」など、使い道を一緒に考えることで、お金や投資について学ぶきっかけにもなります。
贈与を受けるときに大切なこと
こどもNISAに使うお金を親や祖父母から受け取るときは、贈与額・資金の持ち主・お金の流れを明確にしておきましょう。銀行振込を利用したり、必要に応じて贈与契約書を作成したりすると、記録を残しやすくなります。
子ども名義の口座でも、親や祖父母が自分のお金のように使っていると、税務上の問題が生じることがあります。判断に迷う場合は、税理士や税務署へ相談しましょう。
親や祖父母がお金を出すときは、年間の合計額とお金の流れを確認しましょう。
こどもNISA対象の投資信託の主な違いがわかります。
こどもNISAについて学んだら、次は実際に積み立てる商品を見てみましょう。
投資信託には、国内や海外の株式に投資するもの、さまざまな資産に分けて投資するものなど、多くの種類があります。それぞれの特徴を比べながら、どのような商品なら長く続けられそうかを親子で考えてみましょう。

- 上記は一例です。アセットマネジメントOneが設定・運用するこどもNISA対象(NISAつみたて投資枠対象)の投資信託はファンド検索よりご確認いただけます。
こどもNISAでは様々な商品に投資することができ、それぞれに特徴があります。
やっぱり進学が一番かかるかな。留学やひとり暮らしをするなら、その分かかるし、いろいろな場面でお金が必要になるね。